
Stellen Sie sich vor, die Zinsen steigen plötzlich um drei Prozentpunkte, während gleichzeitig die Mieten in Ihrem besten Objekt um 20 % einbrechen. Würde Ihr Immobilienportfolio diesen Schock ohne Panikverkäufe oder Liquiditätsengpässe überleben? Die meisten Investoren schauen auf historische Renditen und denken, sie seien sicher. Doch die Vergangenheit ist kein Garant für die Zukunft, besonders wenn externe Schocks wie Pandemien, Energiekrisen oder plötzliche Zinswenden eintreten. Ein Risiko-Stresstest ist hier keine akademische Spielerei, sondern das einzige Werkzeug, das Ihnen zeigt, wo Ihr Portfolio wirklich verwundbar ist.
Warum historische Daten allein nicht reichen
Traditionelle Bewertungsmethoden verlassen sich oft auf Durchschnittswerte der letzten zehn Jahre. Das Problem? Krisen folgen keiner Normalverteilung. Christian Varga, ein Experte für Immobilienanalysen, warnt davor, dass reine historische Betrachtungen Schwachstellen verdecken, die erst im Ernstfall zum Tragen kommen. Seit der Finanzkrise 2008 hat sich die Methodik der Stresstests vom reinen Bankensektor auf den Immobilienbereich ausgeweitet. Institutionelle Anleger nutzen diese Tests längst, doch auch private Investoren mit mehreren Objekten profitieren enorm davon. Es geht darum, die Risikotragfähigkeit Ihres Bestands zu verstehen, bevor ein externer Schock Ihre Strategie zwingt, unter Druck zu verkaufen.
Die Architektur eines realistischen Stresstests
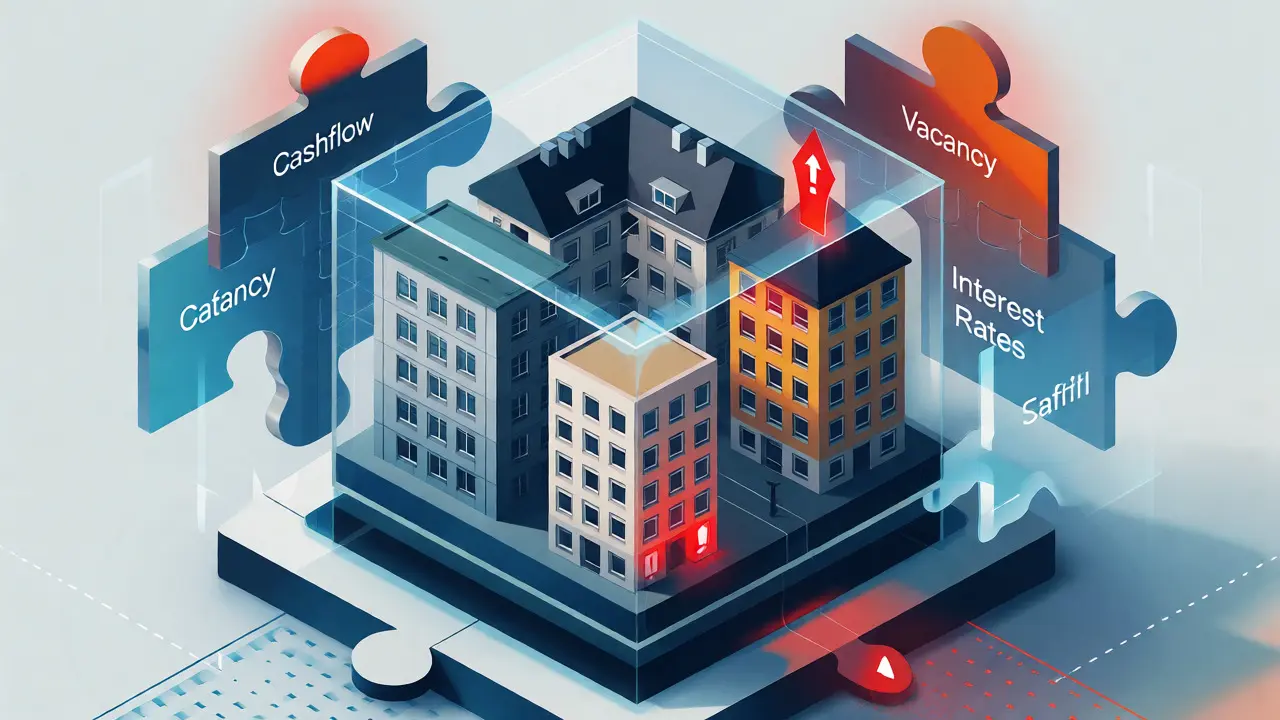
Ein guter Stresstest simuliert extreme, aber plausible Ereignisse. Er fragt nicht "Was war?", sondern "Was wäre, wenn?". Dabei müssen Sie zwei Ebenen betrachten: objektspezifische Risiken (wie Mietausfälle) und marktweite Risiken (wie Zinsänderungen). Die Deutsche Bundesbank nutzt bei ihren Prüfungen Modelle, die Ausfallwahrscheinlichkeiten mit Verlustquoten kombinieren. Für Ihren eigenen Test bedeutet das konkret: Sie müssen Cashflows unter Druck setzen. Nehmen wir an, Sie haben ein Wohnportfolio. Simulieren Sie einen Leerstand von 15 %, gekoppelte mit einer Mietminderung von 10 %. Gleichzeitig erhöhen Sie die Betriebskosten um 15 % und rechnen mit höheren Instandhaltungsaufwendungen. Wenn dieser "perfekte Sturm" Ihre Finanzierung noch trägt, sind Sie robust. Wenn nicht, haben Sie eine Baustelle, die Sie jetzt angehen können.
| Risikofaktor | Szenario A (Moderat) | Szenario B (Schwer) | Kritische Schwelle |
|---|---|---|---|
| Mieteinnahmen | -10 % | -20 % | < 60 % Deckungsgrad |
| Leerstand | +5 % | +15 % | > 10 % Dauerleerstand |
| Zinsniveau | +1,5 % | +3,0 % | Aktueller Fixzinssatz + 2 % |
| Betriebskosten | +10 % | +25 % | Nicht umlagefähig > 50 % |
Vergleich: Stresstest vs. Value-at-Risk
Viele Investoren kennen den Begriff Value-at-Risk (VaR) eine statistische Methode zur Quantifizierung des maximal erwarteten Verlusts innerhalb eines bestimmten Zeitraums. VaR ist nützlich, um das tägliche Marktrisiko zu messen, versagt aber oft bei Immobilien. Warum? Immobilienrenditen sind nicht normalverteilt und weisen hohe Autokorrelationen auf. Eine Masterarbeit der Universität Graz zeigte 2019, dass klassische VaR-Modelle bei Immobilien unzureichend sind, weil sie "dicke Risse" am Rand der Verteilung - also seltene Katastrophen - ignorieren. Stresstests hingegen modellieren genau diese extremen Szenarien explizit. Während VaR sagt "Mit 95 % Wahrscheinlichkeit verlieren wir nicht mehr als X", sagt ein Stresstest "Wenn Y passiert, verlieren wir Z". Für strategische Entscheidungen ist letzteres meist wertvoller.
Durchführung: Schritt-für-Schritt-Anleitung
Wie starten Sie so einen Test, ohne in Excel-Chaos zu versinken? Beginnen Sie klein. Experten empfehlen für Portfolios unter 5 Millionen Euro maximal drei Szenarien. Bei größeren Beständen über 50 Millionen Euro lohnt sich eine detaillierte Monte-Carlo-Simulation. Hier ist der Ablauf:
- Datenbasis schaffen: Sammeln Sie mindestens 36 Monate historische Daten pro Objekt. Ohne saubere Daten ist jeder Test Müll.
- Szenarien definieren: Legen Sie fest, was passiert. Beispiel: "Zinswende plus Rezession". Definieren Sie konkrete Werte für Mietrückgang, Leerstand und Kostensteigerung.
- Cashflow-Berechnung: Berechnen Sie den neuen Netto-Cashflow unter Stressbedingungen. Achten Sie auf Wechselwirkungen! Höhere Arbeitslosigkeit führt zu höherem Leerstand UND niedrigeren Mieten.
- Finanzierungscheck: Prüfen Sie die Restlaufzeiten Ihrer Kredite. Liegen viele Refinanzierungen in den nächsten 3 Jahren? Dann ist das Zinsänderungsrisiko akut.
- Maßnahmen ableiten: Was tun, wenn der Test rot anzeigt? Tilgungsaussetzungen verhandeln? Reserven bilden? Verkäufe planen?
Häufige Fehler und wie Sie sie vermeiden
Der häufigste Fehler ist unrealistische Annahmen. Laut einer Haufe-Studie aus dem Jahr 2022 scheitern 63 % der Stresstests daran, dass die Szenarien entweder zu harmlos oder absurd extrem sind. Finden Sie die Mitte. Nutzen Sie Branchenbenchmarks. Ein weiterer Stolperstein ist die Ignoranz gegenüber Korrelationen. Viele Investoren behandeln Mietrückgang und Zinsanstieg als unabhängige Ereignisse. In der Realität hängen sie zusammen: Eine Rezession treibt die Zinsen zwar oft kurzfristig runter (durch Zentralbankpolitik), erhöht aber das Ausfallrisiko der Mieter. Prof. Dr. Alexandra Stock von der Universität Regensburg betont, dass nur die Integration von Expertenwissen und qualitativen Einschätzungen die Modellunsicherheit reduziert. Zahlen allein lügen nicht, aber sie erzählen nicht die ganze Geschichte.
Kosten-Nutzen-Rechnung: Lohnt sich der Aufwand?
Ja, aber es hängt von der Größe ab. Für kleine Portfolios mit weniger als 500 Einheiten kann der Aufwand den Nutzen übersteigen. Hier reichen vereinfachte Daumenregeln. Bei großen Wohnungsunternehmen sieht das anders aus. Die Studie "Große deutsche Wohnungsunternehmen im Stresstest" (Haufe, 2022) zeigt, dass 7 von 12 untersuchten Unternehmen durch Stresstests kritische Finanzierungsstrukturen früh erkannten. Ein anonymes Unternehmen mit 15.000 Einheiten vermied durch die Identifikation von Konzentrationsrisiken einen potenziellen Verlust von 12 Millionen Euro. Die durchschnittlichen Kosten für einen professionellen Stresstest liegen bei etwa 0,15 % des Portfoliowerts. Die Rendite durch vermiedene Verluste liegt im Schnitt beim 4,2-Fachen dieser Kosten. Das ist eine klare Rechnung.
Zukunft: KI und Klimarisiken
Der Markt entwickelt sich rasant. Seit 2023 integriert die Deutsche Bundesbank Klimarisiken wie Überschwemmungen und Hitzewellen in ihre Modelle. Auch Software-Lösungen werden smarter. Anbieter wie die RSN Risk Solution Network AG nutzen Cloud-Plattformen, um die Durchführungszeit von Wochen auf Tage zu verkürzen. Noch spannender ist der Einsatz von Künstlicher Intelligenz. Aktuelle Forschung der Universität Graz zeigt, dass KI-gestützte Szenariogenerierung die Prognosegenauigkeit um 22 % steigern kann. Langfristig werden ESG-Kriterien (Umwelt, Soziales, Governance) untrennbar mit Stresstests verbunden sein. Wer heute schon energetische Sanierungskosten als Risiko in seinen Stresstest einbaut, ist morgen besser gerüstet für regulatorische Anforderungen wie die EU-Taxonomie.
Was ist der Unterschied zwischen einem Stresstest und einer Sensitivitätsanalyse?
Eine Sensitivitätsanalyse ändert nur einen Faktor isoliert (z. B. "Was passiert, wenn die Zinsen um 1 % steigen?"). Ein Stresstest kombiniert mehrere negative Faktoren gleichzeitig (z. B. Zinsanstieg PLUS Mietausfall PLUS steigende Nebenkosten), um die kumulativen Auswirkungen auf die gesamte Portfolio-Stabilität zu prüfen.
Wie oft sollte ich einen Stresstest durchführen?
Mindestens einmal jährlich. Zusätzlich sollten Sie den Test aktualisieren, wenn sich wesentliche Marktbedingungen ändern, wie z. B. nach einer Zinsentscheidung der EZB oder bei signifikanten Änderungen in Ihrer Finanzierungsstruktur.
Welche Rolle spielt die geografische Streuung im Stresstest?
Geografische Konzentration ist ein großes Risiko. Ein Stresstest muss lokale Schocks abbilden, wie den Zusammenbruch einer einzelnen Industrieregion. Wenn 80 % Ihrer Objekte in einer einzigen Stadt stehen, steigt das Ausfallrisiko bei lokalen wirtschaftlichen Problemen exponentiell an.
Kann ich einen Stresstest selbst durchführen?
Für kleinere Portfolios ja, mit Hilfe von Excel-Vorlagen und konservativen Annahmen. Ab einer gewissen Komplexität (mehr als 10 Objekte, gemischte Nutzungsarten) empfiehlt sich die Unterstützung durch spezialisierte Software oder Berater, da die Wechselwirkungen zwischen den Risikofaktoren schwer manuell zu modellieren sind.
Sind Klimarisiken bereits Teil standardmäßiger Stresstests?
Bei institutionellen Anlegern zunehmend ja. Regulatoren wie die FINMA in der Schweiz und die BaFin in Deutschland drängen Banken dazu, physische Klimarisiken (Überschwemmungen, Hitze) und transitorische Risiken (CO2-Preise, Sanierungspflichten) in ihre Kreditrisikomodelle einzubeziehen. Private Investoren sollten dies freiwillig tun, um Wertverluste durch veraltete Gebäudebestände vorwegzunehmen.