
Stellen Sie sich vor, Sie haben den perfekten Vertrag unterschrieben, die Schlüssel sind fast in der Hand - und dann stoppt Ihre Bank die Auszahlung. Der Grund? Ein fehlender Kontoauszug oder ein veralteter Energieausweis. Klingt frustrierend? Ist es auch. In Österreich und Deutschland ist die Immobilienfinanzierung ein hochregulierter Prozess, bei dem Banken keine Risiken eingehen. Sie wollen sehen, dass jeder Cent Ihrer Kosten gedeckt ist und Sie die laufenden Lasten tragen können.
Viele Käufer unterschätzen, wie streng die Dokumentationspflichten sind. Es geht nicht nur darum, das Haus zu bezahlen, sondern auch um die sogenannten Nebenkosten. Diese machen oft 10 bis 15 Prozent des Kaufpreises aus und müssen separat nachgewiesen werden. Wenn Sie diese Belege lückenlos vorlegen, beschleunigen Sie den Kreditprozess enorm. Hier ist alles, was Sie brauchen, damit Ihre Bank „Ja“ sagt.
Warum Banken so genau hinschauen
Banken verkaufen Ihnen kein Produkt, sie kaufen Ihr Risiko zurück. Bei einer Hypothek von 300.000 Euro will das Institut wissen, ob Sie im Fall der Fälle (Arbeitslosigkeit, Krankheit) weiterhin zahlen können. Deshalb verlangt jede seriöse Bank eine detaillierte Kostenaufstellung. Das ist mehr als nur der Kaufpreis. Es ist ein finanzielles Abbild Ihres gesamten Projekts.
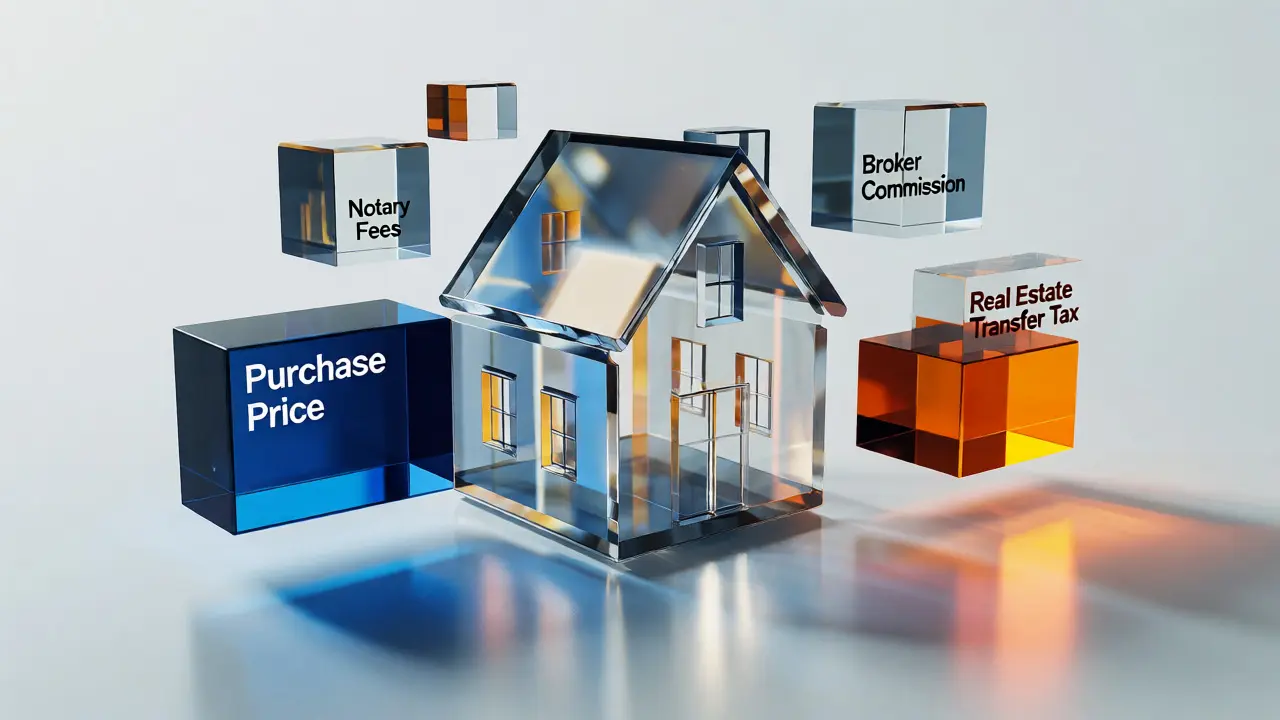
Dabei unterscheidet man zwischen zwei Blöcken: den einmaligen Anschaffungskosten und den laufenden Belastungen. Für die Anschaffung brauchen wir den Nachweis über Notar, Grunderwerbsteuer und Maklerprovision. Für die laufenden Kosten interessiert die Bank vor allem die Betriebskostenabrechnung. Fehlt hier ein Beleg, wird der Kreditrahmen oft gekürzt oder ganz abgelehnt. Sehen Sie die Dokumente also nicht als Bürokratie, sondern als Ihren Beweis für Zahlungsfähigkeit.
Der Kern: Dokumentation der Kaufnebenkosten
Die Kaufnebenkosten sind der häufigste Stolperstein. Viele Käufer denken, sie hätten genug Eigenkapital für den Preis, vergessen aber die Gebühren. Ihre Bank erwartet hier harte Zahlen, keine Schätzungen.
- Grunderwerbsteuer: In Österreich liegt sie aktuell bei 3,5 %. Legen Sie den Bescheid des Finanzamts vor, sobald er da ist. Bis dahin reicht die Berechnung im Kaufvertrag.
- Notarkosten: Diese variieren je nach Vertragswert. Reichen Sie das Honorarnote des Notars ein. Achten Sie darauf, dass die Umsatzsteuer korrekt ausgewiesen ist.
- Maklerprovision: Seit der neuen Regelung in Deutschland und ähnlichen Trends in Österreich muss klar sein, wer zahlt. Eine Kopie des Maklervertrags mit der Provisionsvereinbarung ist Pflicht.
- Eintragungsgebühr: Im Grundbuchamt fallen Gebühren an. Diese sind meist gering, müssen aber im Finanzierungsplan auftauchen.
Ohne diese Einzelnachweise kann die Bank die Gesamtkostenhöhe nicht validieren. Ein Tipp aus der Praxis: Bitten Sie Ihren Notar frühzeitig um eine Vorauskalkulation. Das spart später Rückfragen der Bank.
Einkommensnachweise: Was wirklich zählt
Ihr Einkommen ist die Basis der Tilgung. Hier trennt sich die Spreu vom Weizen. Angestellte haben es leichter, Selbstständige brauchen Geduld.
| Berufsgruppe | Benötigte Dokumente | Zeitraum |
|---|---|---|
| Angestellte | Lohnzettel / Gehaltsabrechnungen, Arbeitsvertrag (unbefristet) | Letzte 3 Monate + Vorjahr Steuerbescheid |
| Selbstständige / Freiberufler | BWA (Betriebswirtschaftliche Auswertung), Jahresabschlüsse, EÜR | Letzte 2-3 Jahre |
| Pensionisten | Pensionsbescheid, letzte Pensionsvorschreibung | Aktuell + letztes Jahr |
Für Angestellte ist der unbefristete Arbeitsvertrag entscheidend. Steht dort „befristet“, schauen Banken kritisch. Oft wird dann eine Probezeitüberschreitung gefordert oder der Kreditbetrag reduziert. Bei Selbstständigen ist die BWA das wichtigste Werkzeug. Sie zeigt die aktuelle Liquidität. Wichtig: Die BWA darf nicht älter als drei Monate sein. Alte Zahlen sind für die Bank wertlos, weil sie die aktuelle Marktlage ignorieren.
Nachweis der Eigenmittel und Vermögenssituation
Kein Kredit ohne Eigenkapital. In der Regel fordern Banken mindestens 20 % des Kaufpreises plus Nebenkosten aus eigenen Mitteln. Aber woher kommt dieses Geld? Hier wird es persönlich.
Legen Sie Kontoauszüge der letzten drei Monate vor. Die Bank prüft dabei nicht nur den Kontostand, sondern auch die Eingangs- und Ausgangsbewegungen. Regelmäßige Sparleistungen wirken positiv. Große, unklare Überweisungen kurz vor Antragstellung („Schenkung“) müssen dokumentiert werden. Ein Erbschein oder eine Schenkungsurkunde reicht als Nachweis.
Weitere akzeptierte Eigenmittel-Nachweise sind:
- Auszüge aus Wertpapierdepots (Aktien, Fonds).
- Rückkaufswerte von Lebensversicherungen.
- Bausparverträge mit Zuteilungsreife.
- Nachweise über bereits abbezahlte Immobilien (wenn diese als Sicherheit dienen sollen).
Vermeiden Sie es, kurzfristig Kredite aufzunehmen. Jede neue Verpflichtung steht in der SCHUFA-Auskunft (oder KSV1870 in Österreich) und erhöht Ihre monatliche Belastung. Das kann die Bonitätsprüfung kippen.
Objektdokumentation: Zustand und Werte
Die Bank finanziert nicht nur Sie, sondern kauft sich Rechte an der Immobilie. Dafür muss der Wert feststehen. Der Energieausweis ist heute gesetzlich vorgeschrieben und banktechnisch essenziell. Er gibt Aufschluss über zukünftige Heizkosten. Ein schlechter Ausweis kann den Verkehrswert drücken, wenn die Bank einen Sanierungsaufschlag annimmt.
Für Bestandsimmobilien benötigen Sie zudem:
- Grundrisse und Flächenberechnungen (Wohnfläche vs. Nutzfläche).
- Aktuelle Fotos des Objekts (innen und außen).
- Protokolle der letzten Eigentümerversammlung (bei Wohnungen). Hier stehen wichtige Infos über Rücklagen und geplante Sanierungen.
- Teilungserklärung und Gemeinschaftsordnung.
Bei Neubau-Projekten sieht es anders aus. Hier verlangt die Bank einen detaillierten Baukostenanschlag. Jeder Gewerke (Rohbau, Dach, Elektro) muss einzeln beziffert sein. Auch die Baugenehmigung muss vorliegen. Ohne Genehmigung kein Kredit. Punkt.
Laufende Belastungen und Reserven
Das Thema Nebenkosten hört beim Kauf nicht auf. Die Bank rechnet durch, ob Sie die monatlichen Kosten stemmen können. Dazu gehören:
- Betriebskostenvorauszahlungen: Aktuelle Abrechnungen des Verwalters oder Vermieters.
- Instandhaltungsrücklage: Bei Eigentumswohnungen ein Muss. Legen Sie den aktuellen Stand der Rücklage offen.
- Versicherungen: Gebäudeversicherung und Hausratversicherung. Die Police muss vorliegen.
- Bestehende Kredite: Tilgungspläne aller offenen Darlehen (Auto, Konsumkredit). Die Bank braucht die Restschuld und die monatliche Rate.
Ein oft vergessener Posten: Private Krankenversicherung oder Pflegeversicherung. Wenn Sie privat versichert sind, legen Sie die Beitragsnachweise vor. Diese Summen fließen direkt in Ihre Haushaltsrechnung ein.
Häufige Fehler vermeiden
Aus der Beratungspraxis in Graz weiß ich, dass folgende Fehler am häufigsten Zeit kosten:
- Unvollständige Unterlagen: „Ich schicke das nach“ ist tödlich für den Prozess. Lieber eine Woche länger warten und alles komplett haben, als wochenlang hin- und hermailen.
- Veraltete Auskünfte: Ein Grundbuchauszug ist maximal drei Monate gültig. Ein Lageplan sechs Monate. Prüfen Sie die Daten vor dem Upload.
- Ignorieren von Sonderzahlungen: Weihnachtsgeld oder Urlaubsgeld zählen zur Bonität, müssen aber im Arbeitsvertrag fixiert sein. Freiwillige Leistungen werden oft nicht angerechnet.
Nutzen Sie digitale Portale der Banken. Viele Institute wie die Erste Bank oder Sparkassen erlauben den Upload per App. Das beschleunigt die Prüfung der Dokumentation erheblich.
Muss ich alle Kontoauszüge der letzten 12 Monate vorlegen?
Nein, in der Regel reichen die letzten drei Monate. Die Bank möchte einen aktuellen Überblick über Ihre Ausgabenstruktur und regelmäßige Belastungen. Bei Selbstständigen kann die Bank im Einzelfall längere Zeiträume zur Prüfung der BWA-Analyse verlangen, aber für Privatkunden sind 3 Monate Standard.
Was passiert, wenn mein Energieausweis sehr schlecht ist?
Ein schlechter Energieausweis führt nicht automatisch zur Ablehnung, aber er kann den Beleihungswert senken. Die Bank könnte einen Abschlag vom Kaufpreis vornehmen, weil sie mit höheren Sanierungskosten oder niedrigerem Wiederverkaufswert rechnet. Manchmal hilft es, einen Sanierungsfahrplan beizulegen, der zeigt, wie die Effizienz verbessert werden soll.
Zählt meine private Altersvorsorge als Eigenkapital?
Grundsätzlich ja, aber mit Einschränkungen. Der Rückkaufswert einer Lebensversicherung wird oft anerkannt, jedoch manchmal nur zu einem reduzierten Prozentsatz (z.B. 70-80%), da er steuerlich belastet sein kann. Bausparguthaben werden meist voll angerechnet, sofern sie frei verfügbar sind. Klären Sie dies immer individuell mit Ihrem Berater.
Brauche ich einen Gutachter, wenn ich den Kaufpreis schon kenne?
Bei normalen Einfamilienhäusern oder Eigentumswohnungen erstellen Banken oft ein vereinfachtes Kurzgutachten intern. Bei Luxusimmobilien, denkmalgeschützten Objekten oder komplexen Mehrfamilienhäusern wird ein externes Verkehrswertgutachten eines zertifizierten Sachverständigen erforderlich. Dies dient der Risikominimierung der Bank.
Wie lange dauert die Prüfung der Dokumente?
Wenn alle Unterlagen vollständig und leserlich sind, dauert die interne Prüfung meist 5 bis 10 Werktage. Fehlen Dokumente oder sind Unklarheiten vorhanden, verlängert sich dieser Zeitraum erheblich. Eine gute Vorbereitung der Checkliste ist der beste Turbo für Ihren Kredit.